
* Desde marzo de este año, con el inicio del conflicto bélico entre Estados Unidos e Irán, el MEPCO se ha convertido en un concepto habitual en la discusión económica. Semana a semana, aparece en los noticieros y en las declaraciones de expertos cada vez que los precios de los combustibles experimentan variaciones importantes.
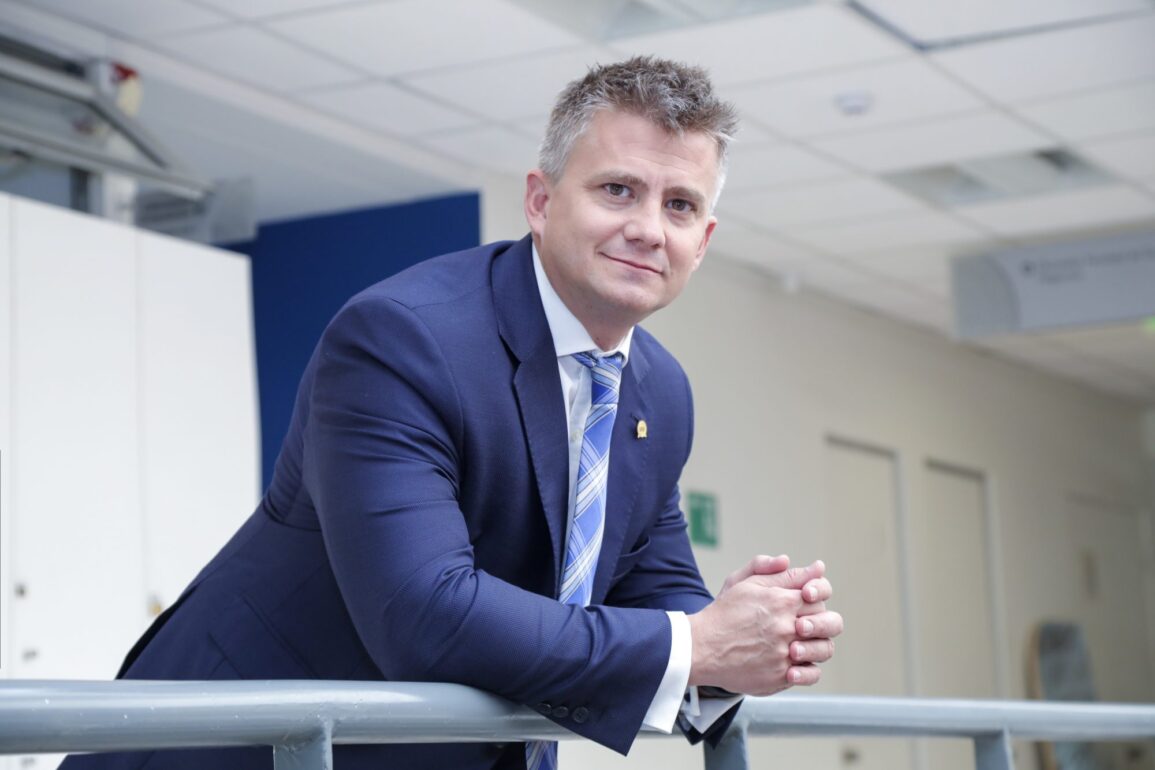
«Y no es casualidad», sostiene el analista económico de FEN UNAB y OpenBBK, Alejandro Urzúa. «Chile depende de los mercados internacionales para abastecerse de petróleo, por lo que está especialmente expuesto a sus fluctuaciones. Cuando sube el precio del crudo, el efecto no se limita a llenar el estanque del automóvil: también aumenta el costo de transportar alimentos, distribuir mercancías y producir bienes y servicios. En definitiva, los combustibles influyen directamente en el costo de vida y en el funcionamiento de nuestra economía», manifiesta.
Pero ¿qué es exactamente el MEPCO y hasta dónde puede protegernos? «Primero, entendamos cómo funciona. El Mecanismo de Estabilización de Precios de los Combustibles busca moderar la velocidad con que las variaciones internacionales se traspasan a los consumidores. Para ello, ajusta el componente variable del impuesto específico a los combustibles. Dicho de manera sencilla: cuando los precios internacionales suben con fuerza, el mecanismo puede reducir la carga tributaria para amortiguar el incremento local. Cuando las condiciones cambian, puede operar en sentido contrario. Por eso, hay una distinción fundamental: el MEPCO no fija los precios ni garantiza que permanezcan estables. Su función es suavizar las variaciones, no eliminar sus causas», explica el experto.
Con respecto a qué ocurre cuando el petróleo sube persistentemente, argumenta Urzúa que «aquí aparece el principal límite del mecanismo. Si el encarecimiento internacional es transitorio, amortiguar el impacto puede evitar fluctuaciones bruscas para los consumidores. Pero si el aumento se prolonga, mantener una protección más intensa puede resultar muy costoso para el Estado. Lo anterior quedó en evidencia durante la crisis de los combustibles de este año. La modificación aplicada en marzo buscó limitar el costo fiscal de una amortiguación más gradual de las alzas, permitiendo que las variaciones internacionales se reflejaran con mayor rapidez en los precios locales».
A su juicio, en análisis de instituciones que siguen el comportamiento del precio de los hidrocarburos se ha mostrado la magnitud de esta disyuntiva. «Mantener una trayectoria de ajustes más graduales habría implicado un costo fiscal considerablemente mayor que el observado bajo el funcionamiento efectivo del mecanismo. ¿Qué significa esto? Que una protección más intensa habría reducido el impacto inmediato sobre los consumidores, pero habría exigido mayores recursos públicos. La decisión adoptada permitió contener ese costo, a cambio de un traspaso más rápido de las alzas. En otras palabras, el costo del petróleo no desaparece. La discusión consiste en determinar cuánto absorbe el Estado y cuánto termina pagando directamente el consumidor», añade el destacado analista económico.
Por otra parte, y en segundo lugar, ante la interrogante ¿cuánto recauda el Estado por los combustibles?, refiere: «Este punto es particularmente interesante, porque muchas veces se analiza el precio de la bencina sin considerar su componente tributario. En Chile, los combustibles están gravados principalmente con el impuesto específico y el IVA, cuya tasa general es del 19%. Ambos representan fuentes de ingresos fiscales, aunque su funcionamiento y sus bases de cálculo son diferentes. Durante 2025, el impuesto específico a los combustibles generó ingresos fiscales cercanos a los $2,88 billones, según las estadísticas de la Dirección de Presupuestos. Esta cifra permite dimensionar la relevancia de este tributo para las finanzas públicas. A ello se suma el IVA asociado a la comercialización de combustibles. Sin embargo, no corresponde confundir esa recaudación con los ingresos totales por IVA, que incluyen el conjunto de bienes y servicios gravados de la economía».
¿Por qué importa esta distinción?
«Porque el Estado recauda impuestos por la venta de combustibles, pero el MEPCO también modifica los ingresos fiscales mediante sus ajustes al componente variable del impuesto específico. Por lo tanto, no basta con observar cuánto recauda el Fisco. También es necesario considerar el efecto que tiene el mecanismo sobre esos ingresos y el costo de amortiguar las variaciones de precios.
¿Significa que el Estado recauda más cuando sube la bencina?
«No necesariamente. Un mayor precio puede aumentar el IVA asociado a cada litro vendido, pero eso no garantiza una mayor recaudación total. También influyen el volumen comercializado, la estructura tributaria y los ajustes del propio MEPCO. Además, el impuesto específico no funciona simplemente como un porcentaje del precio final. Por eso, un aumento internacional del petróleo no se traduce automáticamente en un incremento proporcional de los ingresos fiscales. Esta es una diferencia importante para entender el debate: la recaudación tributaria por combustibles y el costo fiscal del MEPCO son conceptos distintos. Evaluar el impacto económico del mecanismo exige considerar ambos, sin confundirlos».
¿Qué podemos esperar hacia el cierre de 2026?
«La trayectoria de los combustibles dependerá principalmente de tres variables: el precio internacional del petróleo, el tipo de cambio y la forma en que opere el MEPCO. Si el petróleo se mantiene elevado, persistirá la presión sobre los precios locales. Si retrocede, el escenario podría mejorar, aunque la velocidad del ajuste dependerá de las condiciones del mercado y de los parámetros del mecanismo. En materia fiscal, la evolución de la recaudación estará condicionada tanto por los precios como por el volumen de combustibles comercializados y los ajustes tributarios aplicados. Por ello, no basta con proyectar el precio del petróleo para anticipar cuánto recaudará el Estado. Más allá de estas variables, hay una consecuencia que merece atención: un aumento sostenido del diésel encarece el transporte de carga y la distribución de mercancías. Si esas alzas se prolongan, pueden trasladarse a otros precios y dificultar la convergencia de la inflación».
Concluye el experto de FEN UNAB y OpenBBK, que, «por eso, la discusión no debería centrarse exclusivamente en cuánto subirá el combustible, sino también en cuánto cuesta moderar esa alza, quién asume ese costo y durante cuánto tiempo es posible sostenerlo. El MEPCO es una herramienta útil para amortiguar fluctuaciones importantes, pero no puede aislar indefinidamente a Chile de los movimientos del mercado internacional. Su efectividad debe evaluarse considerando tanto el alivio que entrega a los consumidores como sus consecuencias para las finanzas públicas. En definitiva, la pregunta no es si el MEPCO debe protegernos, sino hasta dónde puede hacerlo de manera sostenible. Porque estabilizar los precios tiene beneficios, pero también costos. Y comprender esa relación es fundamental para evaluar las decisiones económicas que enfrenta el país».
